

Yazar: Dr. Mohammad Khanalizadeh, Chief Value Officer, İstanbul Finans Enstitüsü · 28 Eylül 2026 itibarıyla kamuya açık bilgiler esas alınmıştır.
2026 yılında Türkiye sermaye piyasalarında yatırım fonları etrafında yaşanan gelişmelerin somut bir insani boyutu var. Tasfiyesine karar verilen fonlarda yaklaşık 456 bin yatırımcının birikimi bulunuyor ve bu yatırımcılar, tasfiye tamamlanana kadar paylarını olağan yollarla nakde çeviremiyor. Bu tabloyu teknik bir tartışmanın arkasına saklamadan, ancak kalıcı dersleri çıkarabilmek için analitik bir mesafeyle değerlendirmeye çalışıyoruz.
Gelişmelerin gündeme getirdiği temel soru şudur:
Piyasa fiyatı, hangi koşullarda ekonomik gerçeklik hakkında güvenilir bir bilgi sinyali olarak kabul edilebilir?
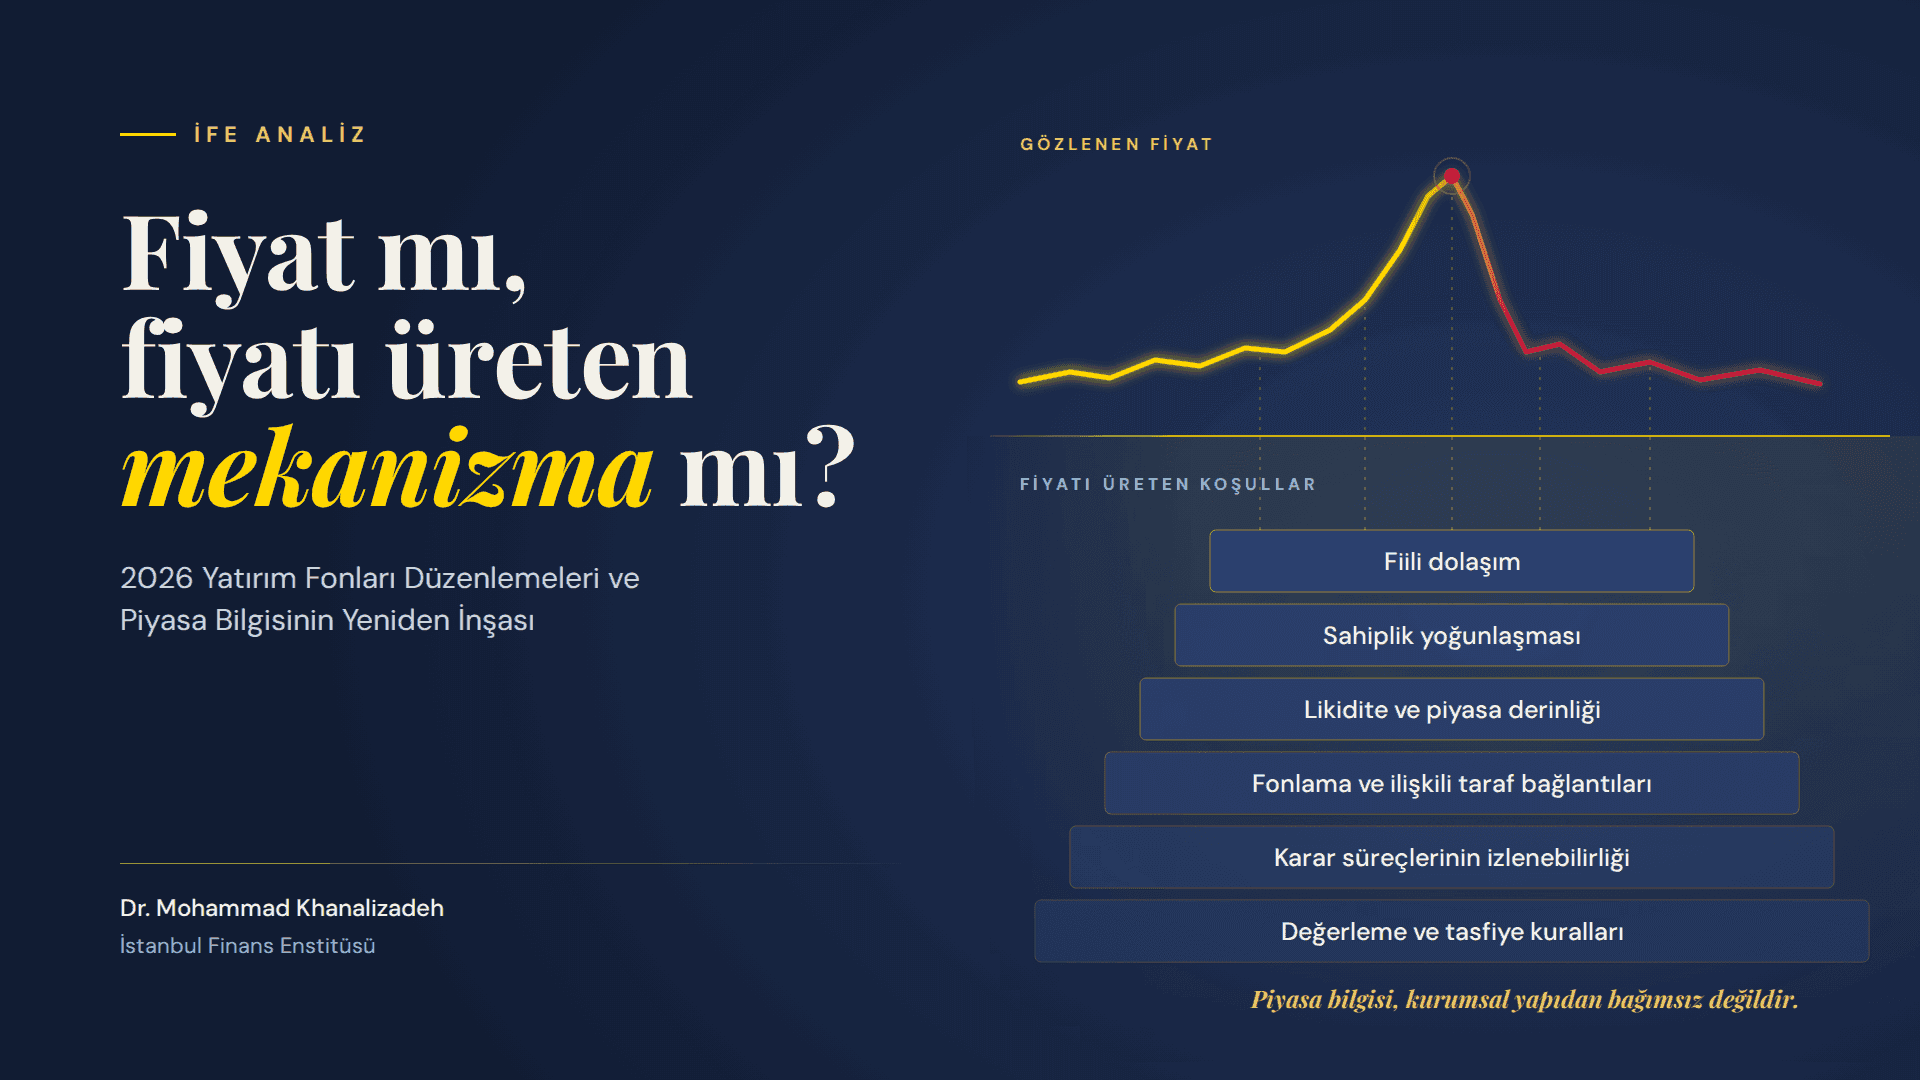
Bu çerçevede mesele yalnızca belirli fiyatların "doğru" ya da "yanlış" olması değildir. Asıl mesele, fiyatların oluştuğu piyasa yapısının güvenilir bir fiyat keşfine elverişli olup olmadığıdır. Bu yapıyı likidite, fiili dolaşım, sahiplik yoğunlaşması, kurumsal karar süreçleri, fonlama ilişkileri ve değerleme kuralları belirler.
Arka Plan
SPK'nın 18 Eylül 2026 tarihli açıklamasına göre, 2025 yılının son çeyreğinde bazı portföy yönetim şirketlerine ait fonların fiili dolaşım oranı düşük paylarda ekonomik gerçeklik ve şirketlerin temel finansal büyüklükleriyle açıklanamayacak fiyat hareketlerine yol açtığı gözlemlenmiştir. Bu fonlar özellikle serbest yatırım fonları ve para piyasası fonlarıdır. Konu 2 Aralık 2025 tarihli Finansal İstikrar Komitesi'nde ele alınmış ve süreç şu adımlarla ilerlemiştir:
- Aralık 2025: Nitelikli yatırımcı tanımındaki finansal varlık eşiği 1 milyon TL'den 10 milyon TL'ye yükseltildi.
- Temmuz 2026: TEFAS Uygulama Esasları yenilendi. Fon portföylerindeki GYF ve GSYF katılma paylarının net aktif değerle değerlenmesine geçildi.
- 28 Ağustos 2026: Yatırım Fonlarına İlişkin Rehber, 52/1589 sayılı Kurul kararıyla kapsamlı biçimde güncellendi.
SPK'ya göre Rehber, özellikle para piyasası fonları ile hisse senedi serbest fonlarının iki kanaldan oluşturduğu sistemik riskin finansal istikrara etkisini önlemek amacıyla hayata geçirilmiştir:
- İlişkili taraflar arasındaki teminatsız borçlanma
- Borsa'daki olağandışı fiyat hareketleri
Bu çift yönlü tanım önemlidir. Yaşanan sorun yalnızca bir fiyat keşfi sorunu değil, aynı zamanda bir fonlama ve bağlantılılık sorunudur. Aşağıdaki analiz her iki boyutu birlikte ele almaktadır.
1. Yapısal Sorun: Fiyat mı, Fiyatı Üreten Mekanizma mı?
Finansal piyasalarda fiyat, yalnızca alıcı ile satıcının karşılaştığı noktayı ifade etmez. Bir fiyatın taşıdığı bilginin güvenilirliği şu unsurlara bağlıdır:
- likidite ve işlem hacmi,
- fiili dolaşım,
- sahiplik yoğunlaşması,
- katılımcıların teşvikleri,
- pozisyonların nasıl fonlandığı.
Düşük fiili dolaşıma sahip bir payda büyük bir fon pozisyonu bulunduğunu düşünelim. Bu pozisyon, portföydeki ağırlığın ötesinde, o payın piyasa fiyatının oluşumunu da etkileyebilir. Pozisyon ilişkili taraflardan sağlanan teminatsız fonlamayla taşınıyorsa kırılganlık daha da artar. Çünkü fiyat düştüğünde fonlama zinciri de aynı anda baskı altına girer.
Buradaki temel analitik ayrım şudur:
Bir fiyatın gözlemlenebilir olması, onun ekonomik gerçeklik hakkında aynı ölçüde güvenilir bilgi taşıdığı anlamına gelmez.
2. Düzenleyici Müdahalenin Üç Alanı
2.1. Miktar: Yoğunlaşmanın Sınırlandırılması
Güncellenen Rehber'in 4.3 maddesiyle serbest fonların bir ihraççının paylarına yapabileceği yatırım, ihraççının fiili dolaşım oranına bağlı olarak kademeli biçimde sınırlandırılmıştır. Oranlar, ihraççının fiili dolaşımdaki paylarına göre hesaplanır:
- Fiili dolaşım %25'in altında: tek serbest fon için %8, toplu olarak %16
- Fiili dolaşım %25–%50: tek serbest fon için %6, toplu olarak %12
- Fiili dolaşım %50–%75: tek serbest fon için %4, toplu olarak %8
- Fiili dolaşım %75'in üzerinde: tek serbest fon için %2, toplu olarak %4
Toplu oran, aynı yöneticinin yönetimindeki tek bir kurucuya ait, serbest fonlar dahil tüm menkul kıymet yatırım fonları için geçerlidir.
Ölçütün şirket sermayesinin tamamı değil, fiilen işlem gören paylar olması dikkat çekicidir. Bu yaklaşım, piyasa mikro yapısını doğrudan düzenleme değişkeni haline getirmektedir.
Sınırlar iki farklı açıdan okunabilir ve bu ayrım önemlidir:
- Fiili dolaşım içindeki pay açısından: Fiili dolaşımı düşük şirketlerde izin verilen oran daha yüksektir (%8'e karşı %2).
- Şirket sermayesine oran açısından: Sınırlar tüm dilimlerde yaklaşık %0,8 ile %3 arasında kalmaktadır. Rehber'deki örneğe göre, fiili dolaşım oranı %10 olan bir şirkette tek bir serbest fon sermayenin en fazla %0,8'ine karşılık gelen paya sahip olabilir.
Dolayısıyla düzenleme, düşük fiili dolaşımlı paylarda "daha sıkı" değil, farklı bir referansa göre kalibre edilmiştir. Bu kalibrasyonun fiyat keşfi üzerindeki etkisi ampirik olarak izlenmeye değerdir.
Uygulamaya ilişkin bazı ayrıntılar şunlardır:
- BIST 30 Endeksi'ne dahil paylar ve kamu kuruluşlarının ihraçları sınırlamaların dışındadır.
- Unvanında "döviz", "yabancı" veya "para piyasası/kısa vadeli" ibaresi bulunan serbest fonlar da kapsam dışındadır.
- Uyum, yatırımın yapıldığı tarih itibarıyla aranır.
- 29 Ağustos 2026 itibarıyla mevcut aşımlar üst limit kabul edilmiştir. Bu aşımların 31 Ekim'e kadar en az üçte bir, 30 Kasım'a kadar en az üçte iki oranında azaltılması ve 31 Aralık 2026'ya kadar tamamen giderilmesi gerekmektedir.
Rehber ayrıca şu durum için ayrı bir sınır getirmiştir: fon yatırımcılarının yönetim hakimiyetine sahip olduğu ihraççıların paylarına yatırım, tek fon için fiili dolaşımın %1'i, toplu olarak %2'si ile sınırlanmıştır. Bu düzenleme, yatırımcı ile ihraççı arasındaki ilişkinin fiyat oluşumuna etkisini doğrudan hedeflemektedir.
2.2. Fonlama: İlişkili Taraf ve Repo Kanalı
Rehber'in 4.2.3 maddesi, fonların borsa dışı repo, ters repo ve vaad sözleşmesi işlemlerini ayrıntılı kurallara bağlamıştır:
- Kurucunun gerçek kişi ilişkili tarafları ile borsa dışı repo işlemi yapılması yasaklanmıştır.
- Tüzel kişi ilişkili taraflarla yapılan işlemler fon portföy değerinin %10'u ile sınırlandırılmıştır.
- İşleme konu edilebilecek varlıklar ve teminat oranları yeniden tanımlanmıştır.
- Borsa işlemlerinin merkezi takas sürecine dahil edilmesi zorunlu hale getirilmiştir.
Bu kurallar, fiyat hareketlerinin arkasındaki fonlama zincirini görünür ve sınırlı hale getirmeyi amaçlamaktadır. İFE açısından bu, fiyat keşfinin güvenilirliğinin pozisyonların nasıl fonlandığından bağımsız düşünülemeyeceğinin düzenleyici düzeyde kabulüdür.
2.3. Prosedür ve Değerleme
Karar süreçlerinin izlenebilirliği. Rehber'in 4.4(ç) maddesine göre, bir sermaye piyasası aracının son 30 gündeki günlük ortalama değerinin, fonun aynı dönemdeki günlük ortalama portföy değerinin %5'ine eşit veya üzerinde olması halinde:
- her alım ve satım kararına dayanak oluşturan araştırma ve analiz belgeleri genel müdür onayına sunulur,
- onaydan sonra sorumlu portföy yöneticisi en fazla 15 günlük aralıklarla genel müdüre raporlama yapar; bu raporlama yatırımın değerini, karşı taraf riskini ve portföy yoğunlaşmasını kapsar,
- onaylar ve raporlar en az beş yıl saklanır.
Böylece yatırım kararı yalnızca sonucu üzerinden değil, alındığı süreç üzerinden de denetlenebilir hale gelmektedir.
Değerleme. SPK'nın 23 Temmuz 2026 tarihli kararıyla, 31 Temmuz 2026 sonrasında yatırım fonu portföylerindeki Borsa'da işlem gören GYF ve GSYF katılma payları Borsa fiyatı yerine net aktif değerle değerlenmeye başlanmıştır. SPK bu düzenlemeyle bazı fonların net aktif değerin üzerinde değerleme yapmasının ve fon değerlerinin fiktif olarak hesaplanmasının önüne geçildiğini açıklamıştır.
Bu kararda düzenleyici net bir yargıda bulunmuştur: belirli koşullarda gözlenen piyasa fiyatı, fon değerlemesi için güvenilir bir referans değildir. İFE açısından bundan çıkan daha genel ders şudur: piyasa fiyatının değerleme referansı olarak kullanılabilirliği, o fiyatın oluştuğu koşullardan bağımsız değerlendirilemez.
3. Eylül 2026: Tasfiye Süreci ve Fiyat Keşfi
Kurul, 17 Eylül 2026 tarihli ve 57/1707 sayılı kararıyla 7 portföy yönetim şirketinin TEFAS'ta işlem gören tüm fonlarını alım ve satıma kapatmış, bunlardan 131 fonun tasfiyesine karar vermiştir. Kararın dayanağı, 6362 sayılı Sermaye Piyasası Kanunu'nun 96/1 maddesidir. Merkezi Kayıt Kuruluşu kayıtlarına göre bu fonlardaki tekil yatırımcı sayısı 455.758'dir.
Aynı gün alınan 57/1706 sayılı kararla, piyasa istikrarını gözeten bir tedbir olarak kredili işlemlerde asgari özkaynak oranının 2 Ekim 2026 seans sonuna kadar %35 yerine %20 olarak esnek uygulanabilmesine imkân tanınmıştır.
Tasfiye usul ve esasları 57/1708 sayılı kararla belirlenmiştir. Tasfiye süreçlerinin yürütülmesi portföy saklayıcısı olarak görevlendirilen iki bankaya verilmiştir: T. İş Bankası ve T.C. Ziraat Bankası.
3.1. Tasfiye Fiyatı, Koşullardan Bağımsız Bir "Temel Değer" Ölçümü Değildir
Tasfiye esaslarına göre fon portföyündeki varlıklar yatırımcı menfaati, piyasa derinliği ve likidite koşulları gözetilerek nakde dönüştürülecektir. Bu ilke yerindedir. Çünkü tasfiye kapsamındaki satışlar olağan portföy yönetimindeki işlemlerle aynı nitelikte değildir. Satışın zamanlaması, büyüklüğü ve sıklığı fiyat oluşumunu etkileyebilir.
Bu tespit, tasfiye fiyatlarının "haksız" ya da "yanlış" olduğu anlamına gelmez. Düzenleyicinin likidite koşullarını gözetme yükümlülüğü, tam da bu etkiyi sınırlamaya yöneliktir. Söylenmek istenen şudur: tasfiye sırasında oluşan fiyatlar, oluştukları koşullar dikkate alınmadan ekonomik analizde "temel değer" ölçüsü olarak kullanılmamalıdır.
3.2. Tasfiye Süresinin Altı Aya Çıkarılması
Kurul, 20 Eylül 2026 tarihli ve 59/1710 sayılı kararıyla tasfiye usul ve esaslarının A/8 maddesindeki üç aylık süreyi altı aya çıkarmıştır. Diğer esaslar aynen geçerlidir.
SPK, değişikliğin varlıkların mümkün olduğunca uygun koşullarda satılabilmesini sağlamak amacıyla yapıldığını ve altı aylık sürenin tasfiyenin mutlaka altı ay süreceği anlamına gelmediğini belirtmiştir. Bu düzenleme, yoğunlaşmış pozisyonların hızla elden çıkarılması ile piyasa likiditesinin korunması arasındaki dengeyi görünür kılmaktadır. Tasfiye süresi böylece idari bir takvimden öte, doğrudan bir likidite ve fiyat oluşumu meselesi haline gelmektedir.
3.3. 28 Eylül 2026 İtibarıyla Yatırımcı Açısından Durum
SPK'nın 28 Eylül 2026 tarihli açıklamasına göre:
- İlgili fonlar 17 Eylül 2026 itibarıyla TEFAS'ta işleme kapatılmıştır.
- Yalnızca 16 Eylül ve öncesinde TEFAS'a iletilen talimatlar olağan işleyişe dahil edilmiştir.
- 17 Eylül'de verilen talimatlar TEFAS tarafından iptal edilmiştir.
- İptal edilen talimatların sahiplerine tasfiye bakiyesinden, fondaki katılma payı sahiplikleri oranında ödeme yapılacaktır.
- 16 Eylül ve öncesinde iletilip fonun temerrüdü veya fiyat açıklamaması nedeniyle gerçekleştirilemeyen talimatlar da tasfiye kapsamındadır.
Bu ayrıntılar, tasfiye sürecinin yalnızca varlık satışından ibaret olmadığını gösteriyor. Talimatların işlenmesi, fiyat valörleri ve dağıtım kanallarının kapatılması da sürecin ayrılmaz parçalarıdır.
Gözlemlediğimiz fiyat, ekonomik gerçeklik hakkında güvenilir bir sinyal olarak kullanılabilecek koşullarda mı oluşmuştur?
4. İFE'nin Okuması: "Epistemik İhtiyat"
İFE olarak 2026 düzenlemelerini "epistemik ihtiyat" kavramı üzerinden okumayı öneriyoruz. Bu, SPK'nın benimsediği bir çerçeve değil, İFE'nin kendi analitik yorumudur.
Bu yorumun özü şudur: piyasa fiyatının bilgi taşıma kapasitesi konusunda ciddi şüphe doğduğunda, düzenleyicinin temel aracı fiyatı doğrudan belirlemek değildir. Temel araç, fiyatın oluştuğu kurumsal koşulları yeniden düzenlemektir. Bu koşullar sahiplik sınırları, fonlama kuralları, karar süreçleri, değerleme esasları ve tasfiye mekanizmalarıdır. Değerleme kararında görüldüğü gibi, düzenleyici gerektiğinde belirli fiyatların belirli amaçlar için kullanılamayacağına da açıkça hükmedebilir.
Bu yaklaşımda sorulması gereken soru "Gerçek fiyat nedir?" değil, fiyatın güvenilir bir sinyal olarak kullanılabilecek koşullarda oluşup oluşmadığıdır.
5. Karşılaştırmalı Perspektif
- LTCM (1998): Kaldıraç ve büyük pozisyonların çözülmesi. Soru: Pozisyon büyüklüğü ile piyasa likiditesi arasında nasıl bir ilişki vardır?
- 2008 açığa satış kısıtlamaları: Kriz döneminde işlem kısıtlamaları. Soru: İstikrar amaçlı kısıtlamalar fiyat keşfini nasıl etkiler?
- LIBOR: Gösterge üretim mekanizması ve teşvikler. Soru: Bilgi üreten mekanizmanın kendisi hangi teşviklere tabidir?
- Archegos (2021): Yoğunlaşmış pozisyonlar, dolaylı kaldıraç, zorunlu tasfiye. Soru: Yoğunlaşma ve fonlama yapısı görünür değilse fiyatlar neyi yansıtır?
- Türkiye (2026): Fon yoğunlaşması, fiili dolaşım, ilişkili taraf fonlaması, değerleme ve tasfiye. Soru: Fiyat keşfinin güvenilirliği sahiplik ve fonlama yapısıyla nasıl ilişkilidir?
Türkiye örneğinin ayırt edici yanı, fon sahipliği ile fiili dolaşım arasındaki ilişkinin açık bir düzenleme değişkeni haline getirilmesidir. Bu, piyasa bilgisinin kendiliğinden oluşmadığı ve kurumsal yapılara bağlı olduğu yönündeki finansal iktisat tartışmasına somut bir uygulama örneğidir.
6. Değerlendirme ve Öneriler
2026 düzenlemelerinden çıkan temel ders, güvenilir fiyat keşfinin yalnızca fiyatlara bakılarak değerlendirilemeyeceğidir. Fiyatların bilgi taşıma kapasitesi şu unsurlara bağlıdır:
- fiili dolaşım yapısı,
- sahiplik yoğunlaşması,
- piyasa likiditesi,
- pozisyonların fonlama yapısı ve ilişkili taraf bağlantıları,
- yatırım kararlarının kurumsal izlenebilirliği,
- değerleme kuralları,
- işlem ve tasfiye mekanizmaları.
Bu çerçevede İFE olarak dört noktaya dikkat çekiyoruz:
- Düzenleyici müdahalelerin şeffaf ve öngörülebilir olması, uyum takvimlerinin açık biçimde paylaşılması piyasa güveni açısından belirleyicidir.
- Yeni sınırlamaların likidite ve fiyat keşfi üzerindeki etkileri ampirik olarak izlenmeli ve kamuoyuyla paylaşılmalıdır.
- Yatırımcının korunması ile piyasa etkinliği arasındaki denge statik değildir; sürekli yeniden değerlendirilmelidir.
- Benzer yapısal kırılganlıklar diğer piyasa segmentlerinde de sistematik olarak taranmalıdır.
Sonuç: Piyasa Bilgisi Kurumsal Altyapıdan Bağımsız Değildir
2026 deneyimi, finansal piyasalarda bilgi üretiminin yalnızca yatırımcıların sahip olduğu bilgiden ve gözlenen fiyatlardan ibaret olmadığını göstermektedir. Fiili dolaşım, sahiplik yoğunlaşması, fonlama ilişkileri, karar süreçleri, değerleme yöntemleri ve tasfiye mekanizmaları iki rol birden üstlenir: fiyatın oluşum koşullarını belirler ve fiyatın taşıdığı bilginin güvenilirliğini tayin eder.
Bu nedenle 2026 deneyiminin daha geniş sorusu şudur: Güvenilir bir piyasa fiyatı yalnızca gözlemlenen bir sonuç mudur, yoksa belirli kurumsal koşullar altında üretilen bir bilgi çıktısı mıdır? İFE'nin yaklaşımı, ikinci perspektifin daha açıklayıcı olduğu yönündedir.
İstanbul Finans Enstitüsü Piyasa bilgisi, kurumsal yapıdan bağımsız değildir.
Bu metin, İstanbul Finans Enstitüsü bünyesinde hazırlanmış analitik bir değerlendirmedir ve 28 Eylül 2026 itibarıyla kamuya açık bilgilere dayanmaktadır. Yatırım tavsiyesi, belirli bir yatırım aracına veya kuruluşa ilişkin yönlendirme ya da SPK kararlarına ilişkin hukuki değerlendirme niteliği taşımaz. Tasfiye sürecindeki yatırımcıların yalnızca SPK, MKK, TEFAS ve tasfiyeyi yürüten bankaların resmi açıklamalarını esas almaları önerilir.
Kaynakça
- SPK, Yatırım Fonlarına İlişkin Rehber (28.08.2026, 52/1589)
- SPK Basın Duyurusu, 28 Ağustos 2026
- SPK, Rehber Düzenleme Süreci Açıklaması, 18 Eylül 2026
- SPK Bülteni 2026/60 (57/1706 ve 57/1707 sayılı kararlar)
- SPK Bülteni 2026/61 (57/1708 sayılı karar, tasfiye usul ve esasları)
- SPK, Tasfiye Konusu Fonlara İlişkin Süre Düzenlemesi, 21 Eylül 2026
- SPK, Tasfiye Konusu Fonlardaki Yatırımcı Sayısı, 23 Eylül 2026
- SPK, Tasfiye Süresine İlişkin Basın Duyurusu, 28 Eylül 2026